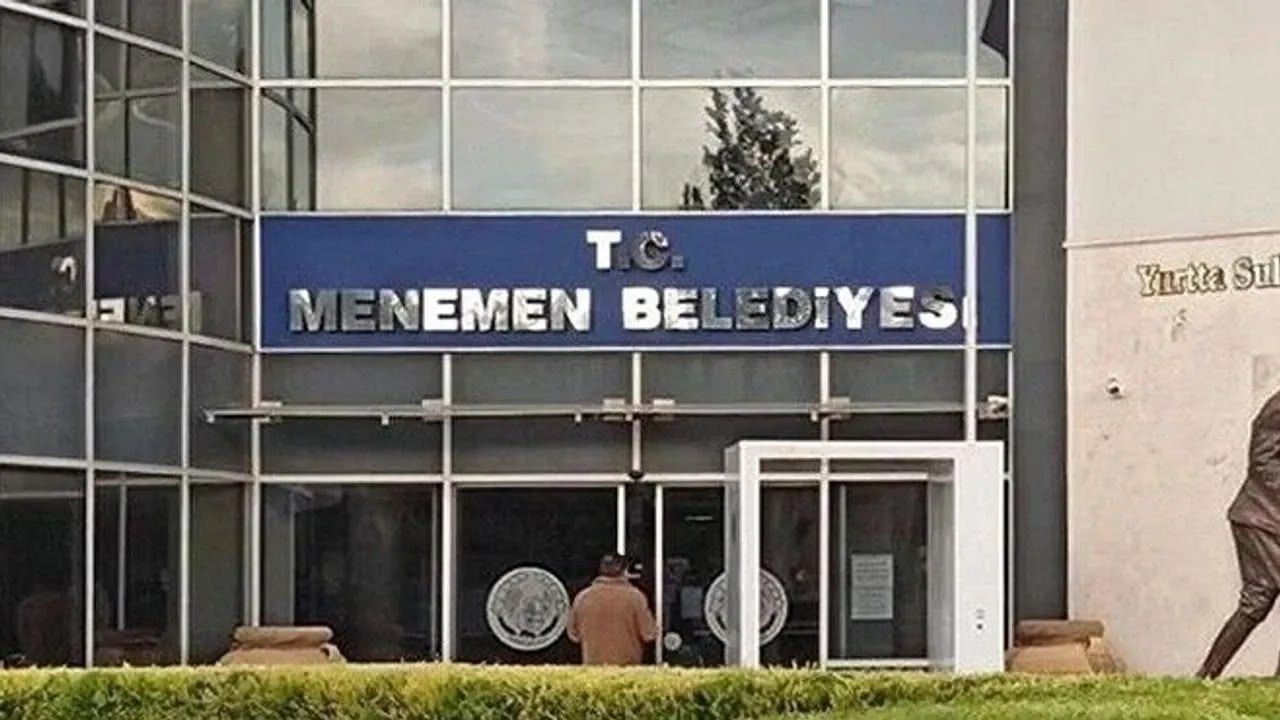

Son Mühür- Menemen Belediyesi’nin 2025 yılı Sayıştay Denetim Raporu’nda 23 bulguya yer verildi. Raporda, sosyal denge sözleşmelerinden müdür atamalarına, festival harcamalarından doğrudan temin alımlarına kadar uzanan bulgularda denetçilerin tespitleri yer aldı. Raporda ayrıca belediyenin mali kaynaklarının değerlendirilmesi, muhasebe kayıtları, vergi paylarının ödenmesi ve ihale süreçlerine ilişkin çeşitli eksiklikler sıralandı.
Sosyal denge sözleşmesinde süre ve ödeme sınırı aşıldı
Belediye ile Tüm Yerel Sen Memur Sendikası arasında imzalanan sosyal denge sözleşmesinin yürürlük süresinin, mahalli idareler genel seçim tarihini aşacak şekilde belirlendiği ve sözleşme süresi dolmuş olmasına karşın uygulanmaya devam edildiğinin tespit edildiği belirtildi. Ayrıca tespitler arasında belediye ile yetkili sendika arasında hak edilen sosyal denge sözleşmesinde, mevzuatın belirlendiği tavan tutarın üzerinde sosyal denge tazminatı düzenlendiği de yer aldı.
Şartları taşımayan personel müdür kadrolarına atandı
Sayıştay raporunda, Menemen Belediyesi’nde müdür kadrolarına yapılan atamalar incelendiğinde, mevzuatta öngörülen atama şartlarını taşımayan personelin müdür kadrosuna atandığının görüldüğü belirtildi. Yapılan incelemede, çeşitli müdür kadrolarına atanan personelin, öğrenim ve sınav şartını taşımadığı halde söz konusu kadroya atandığı tespit edildiği belirtildi. Sayıştay raporunda, yapılan bu atamaların mevzuatta öngörülen atama şartları sağlamadan gerçekleştirilen söz konusu atamaların ilgili mevzuat hükümlerine aykırılık teşkil ettiği belirtildi.
Harcama ve muhasebe yetkileri aynı kişilerde birleşti
Menemen Belediyesi’nde yapılan harcamalara ilişkin ödeme emrinin belgeleri incelendiğinde, harcama yetkisi ile muhasebe yetkisi görevlerinin mevzuata aykırı biçimde aynı kişilerde birleştiği de diğer tespitler arasında yer aldı.
Festival organizasyonlarında tasarruf tedbirlerine aykırılık tespit edildi
Menemen Belediyesi’nin tasarruf tedbirleri genelgesine aykırı olarak çeşitli festivaller adı altında organizasyonlar da düzenlendiği sayıştay raporunda yer aldı. Öte yandan yapılan organizasyonlarda doğrudan temin alımların, sahne kurulumu, ses ve ışık sistemi, teknik ekipman temini ve konaklama gibi piyasada birden fazla firma tarafından karşılanabilecek hizmetlerinde de dahil edilerek tek bir firmadan alım yapıldığı sayıştay raporunda tespitler arasında yer verildi.
Kaynaklar kamu sermayeli bankalar dışında değerlendirildi
Belediyenin bütçesinde veya tasarrufunda bulunan mali kaynakların Kamu Haznedarlığı Genel Tebliği’ne aykırı olarak kamu sermayeli bankalar dışında hesap açtırılarak değerlendirildiğinin görüldüğü tespit edildi.
Birleştirilmiş veriler defterinde geriye dönük değişiklik yapıldı
Öte yandan sayıştay raporunun 12. Bulgu maddesinde belediyenin birleştirilmiş veriler defteri niteliğinde, bazı kayıtların geriye dönük olarak değiştirildiği yer aldı.
Büyükşehir’e aktarılması gereken vergi payları zamanında ödenmedi
Diğer yandan sayıştay raporunda ödemeler de yer aldı. Söz konusu bulguya göre, Menemen Belediyesi’nin hesapları incelendiğinde İzmir Büyükşehir Belediyesi’ne ödemesi gereken çevre ve temizlik vergisi paylarının süresinde ödenmediği belirtildi.
Doğrudan temin alımlarında sözleşme yapılmadı
Sayıştay raporunda Menemen Belediyesi’nin yapmış olduğu bazı doğrudan temin alımlarında belli bir süreyi içermesine rağmen söz konusu alımlarla ilgili sözleşme yapılmadığının da tespit edildiği belirtildi. Diğer yandan ihale mevzuatında yer alan limitlerin altında kalmak amacıyla ihtiyaçların kısımlara bölündüğünün görüldüğü belirtildi.